クレジットカードの支払方法として広く知られる「リボ払い(リボルビング払い)」。ネット上やSNSでは「絶対に手を出してはいけない」「人生が狂う」といった警告が飛び交う一方で、カード会社は「毎月の支払いが一定で安心」「ポイント大量還元」とアピールを続けています。毎月の支出をコントロールできる便利な決済手段に見えるリボ払いが、なぜこれほどまでに危険視されているのでしょうか。
買い物の総額にかかわらず月々の返済額が固定されるリボ払いは、家計管理の味方に見えて、その実態は実質年率15.0%〜18.0%という高金利の借金に他なりません。本稿では、リボ払いの基本的な仕組みや分割払いとの決定的な違い、手数料の計算方法から知られざる「自動リボ設定」の罠、そして万が一残高を抱えてしまった場合の脱出ルートまで、2026年最新の視点から徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:リボ払いは利用額に関わらず「毎月の支払額をほぼ一定にする」仕組みだが、手数料率は実質年率15.0%前後と消費者金融並みに高い。
- 要点2:元金ではなく「残高全体」に対して手数料が発生するため、返済初期は支払いの大半が手数料に消え、残高が減らない長期化ループに陥る。
- 要点3:カード入会時の「自動リボ設定」に気づかず利用しているケースが多発しており、解除と繰り上げ返済が最大の自己防衛策となる。
【基礎知識】リボ払いとは何か?仕組みと分割払いとの決定的な違い
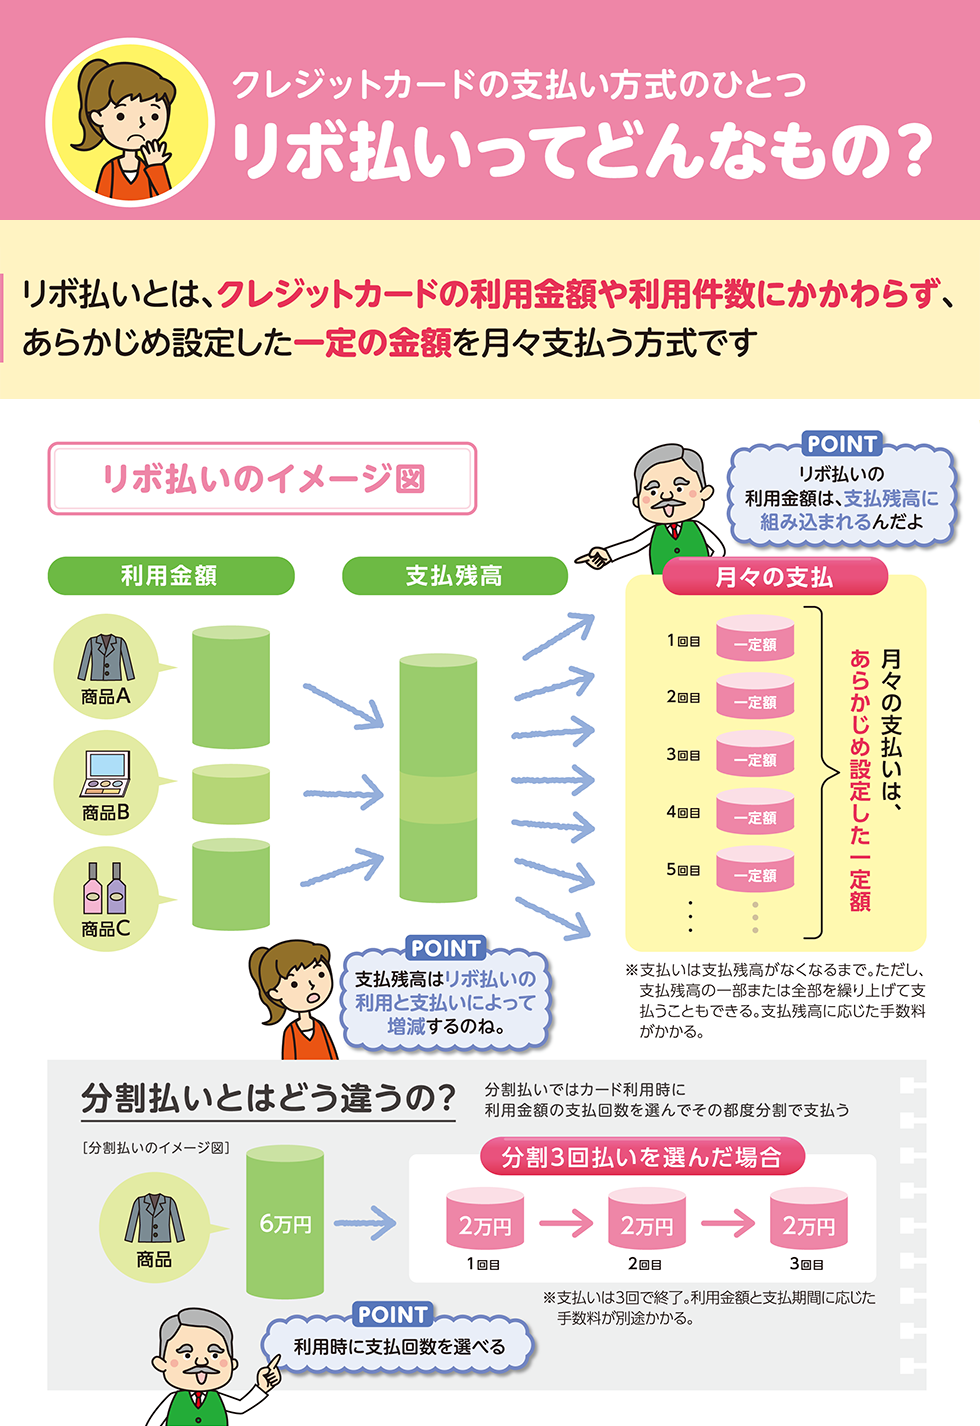
リボ払い(リボルビング払い)とは、クレジットカードで購入した商品の代金や件数にかかわらず、あらかじめ設定した毎月一定の金額(または一定の割合)に手数料を加えて返済していく方式を指します。たとえば、今月に10万円のバッグを買っても、翌月にさらに5万円の家電を追加購入しても、月々の支払い設定が「1万円」であれば、毎月請求される元金支払いは1万円のまま変わりません。
ここで多くの利用者が混同しやすいのが「分割払い」との違いです。両者は返済の設計思想が根本から異なります。
- 分割払い:「支払回数(例:3回、6回、12回)」を指定して完済時期を固定する方式。購入金額を回数で均等に割り、手数料を加算して支払うため、いつ払い終わるかが最初から確定しています。
- リボ払い:「毎月の支払額(例:毎月1万円)」を指定する方式。追加でカードを利用しても月々の支払額は変わりませんが、そのぶん完済までの期間が際限なく後ろに延びていく構造になっています。
分割払いであれば、高額な買い物を重ねると毎月の請求額が比例して跳ね上がるため、「これ以上は買えない」という自然なブレーキが働きます。しかし、リボ払いはどれだけ買い物枠を使っても毎月の引き落とし額が見かけ上変わらないため、債務の肥大化に気づきにくいという心理的盲点を生み出します。
【データで比較】一括・分割・リボ払いの返済負担と手数料シミュレーション
リボ払いのリスクを正確に理解するためには、具体的な数字で金利手数料の破壊力を確認することが不可欠です。クレジットカード各社が設定する一般的なリボ払い手数料は実質年率15.0%が相場となっており、これは銀行のマイカーローンや住宅ローンと比較して極めて高水準です。
以下に、30万円の買い物をした場合の支払い方法別の比較データをまとめました。
| 項目 | 詳細・数値データ(30万円利用時) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 一括払い(1回払い) | 手数料:0円 総支払額:300,000円 支払期間:1ヶ月 | 手数料無料 | 最も経済的かつ推奨される基本原則。ポイント還元も全額恩恵となる。 |
| 分割払い(10回払い) | 手数料:約18,000円〜20,000円 総支払額:約320,000円 支払期間:10ヶ月 | 実質年率12.0%〜15.0% (回数指定型) | 完済期日が確定しており、手数料の総額も事前に把握可能。計画的利用なら許容範囲。 |
| リボ払い(元金定額1万円/月) | 手数料:約58,000円〜60,000円 総支払額:約358,000円 支払期間:30ヶ月(2年半) | 実質年率15.0%〜18.0% (残高スライド等あり) | 追加利用がなくても元金の約2割が手数料に消える。途中で再利用すると完済不能に陥るリスク大。 |
| リボ払い(元利定額5,000円/月) | 手数料:約160,000円以上 総支払額:約460,000円以上 支払期間:70ヶ月以上(約6年) | 返済額の半分近くが手数料に充当される設定 | 極めて危険な状態。金利負担が元金返済を上回り、実質的な多重債務状態へ直結する。 |
リボ払いの手数料計算式は基本的に「締切日の利用残高 × 手数料率(年利)÷ 365日 × 利用日数」で算出されます。利用残高が30万円ある場合、初月だけで約3,700円(30万円 × 15% ÷ 12ヶ月)の手数料が発生します。もし毎月の支払いを5,000円に設定していた場合、元金は実質1,300円程度しか減りません。これが「払っても払っても残高が減らない」カラクリの正体です。
なぜ「絶対に使うな」と言われるのか?残高が減らない3つの心理的・構造的罠
金融リテラシーに長けた専門家やファイナンシャルプランナーが口を揃えて「リボ払いだけは使うな」と警告する背景には、人間の認知の歪みを巧みに利用した構造的な罠が存在します。
1. 行動経済学が示す「支払いの痛み(Pain of Paying)」の完全麻痺
行動経済学には、現金を手放す際に人間が感じる心理的苦痛を「支払いの痛み」と呼ぶ理論があります。クレジットカード決済自体がこの痛みを和らげますが、リボ払いはそれを完全に無効化します。10万円の高級品を買っても口座からの引き落とし額は普段通りの数千円〜1万円で済むため、脳が「お金を使っていない」と錯覚し、過剰消費への抵抗感が消失してしまうのです。
2. 元利均等返済と残高スライド方式のブラックボックス
リボ払いの返済方式には主に「元金定額」と「元利定額(残高スライド含む)」があります。とくに多くのカード会社が採用する残高スライド元利定額方式は、残高に応じて自動的に毎月の支払額が変動します。残高が増えても支払額が微増する程度に抑えられるため、利用者は借金が膨らんでいる現実に気づかず、手数料だけを延々と支払い続ける「利息のサブスクリプション」状態に陥ります。
3. 新規入会時の「自動リボ設定」とキャンペーン誘導
カード会社が「入会で数千〜1万ポイントプレゼント」と大々的に打ち出すキャンペーンの多くは、初期設定を「自動リボ払い(登録型リボ)」にすることが適用条件になっています。利用者が「お店で一括払いと指定すれば一括になる」と思い込んでいても、裏で自動リボが有効になっていると、すべての買い物が自動的にリボ払いに変換されてしまいます。明細書を細かく確認しない若年層を中心に、気づかぬうちに多額の手数料を搾取されているケースが後を絶ちません。
【実態検証】利用者の生の声と現場目線で見えたリボ払いのリアル
消費生活センターや知恵袋、SNS上には、リボ払いによって生活が圧迫された利用者の生々しい告白が数多く寄せられています。国民生活センターの集計データでも、クレジットカードの相談件数のうち「リボ払いに関するトラブル」は常に上位を占めています。
都内の20代会社員の手記によると、「新生活の家具や服を揃える際、手持ちの現金が少なかったため月々1万円のリボ払いを利用した。毎月しっかり引き落とされていたので完済に近づいていると思っていたが、2年後にアプリで明細を確認したら利用可能枠が限界に達しており、残高が70万円近く残っていた」という実態が報告されています。毎月支払っていた1万円のうち、半分近くが手数料に消え、さらに途中で日用品の決済を重ねていたため、返済速度を借入速度が上回っていたのです。
公の場やネットコミュニティで見られる悲痛な叫びの共通点は、「滞納もせず真面目に毎月返済していたのに、借金が増えていた」という認知のズレにあります。リボ払いは遅延損害金が発生していなくても、合法的に利用者の資産を侵食する仕組みになっている点が何よりも恐ろしい現実です。
一般に知られていない盲点とネットの誤解|メリットは存在するのか?
ネット上では「リボ払いは悪魔のシステムであり、利用者は全員破滅する」といった極端な意見も見られますが、制度としての客観的なメリットとデメリットを公平に検証することも重要です。
リボ払いに唯一存在するメリット
- 毎月のキャッシュフローの平準化:冠婚葬祭や医療費など、一時的かつ突発的な高額出費が発生した際、翌月の家計破綻を避けるためのバッファーとして機能します。
- カード利用枠の柔軟性:ボーナスまでの数週間だけ支払いを先延ばしにしたい場合など、短期間のつなぎ資金として活用できます。
ネットの誤解:メリットを享受できる条件は「即時完済」のみ
「ポイント還元が高いからリボ専用カードがお得」という裏ワザ情報が出回ることがありますが、これには重大な前提があります。ポイント優遇を受けつつ損をしないためには、毎月の支払設定額を利用可能枠の上限(上限設定)にしておき、実質的に一括払いとして運用するか、初回手数料が発生する直前に繰り上げ返済を行う必要があります。毎月の管理を1日でも怠れば、獲得ポイントを遥かに上回る手数料が瞬時に吹き飛ぶため、極めて上級者向けのハイリスクな運用法に過ぎません。
【プロの結論】リボ地獄から抜け出す繰り上げ返済術とおすすめできる人の判断基準
すでにリボ払いの残高を抱えてしまっている場合、放置することは事態を悪化させるだけです。確実かつ最速で抜け出すための脱出手順は以下の3ステップです。
- クレジットカードの「自動リボ設定」を即座に解除する:カード会社のWEB会員ページ(Vpass、MyJCB、楽天e-NAVI等)にログインし、登録型リボ設定を「解除」または「オフ」に変更します。
- 臨時収入や貯蓄を使った「繰り上げ返済(一部・全額)」を実行する:リボ払いは毎月の引き落とし日を待たずに、ATMやWEBバンキングから残高を前倒し返済できます。元金を直接減らすことで、翌月以降の手数料発生ベースを大幅に削減できます。
- 低金利ローンへの借り換え(おまとめ)を検討する:残高が数百万円規模に膨らんでいる場合、実質年率15.0%〜18.0%のリボ払いから、年利数%〜10%前後の銀行フリーローンやおまとめローンへ借り換えることで、総利息を劇的に圧縮可能です。
【最終判断】リボ払いに向いている人・絶対に避けるべき人
- おすすめできる人:金利計算の仕組みを完全に理解しており、エクセル等で日々の残高を管理でき、かつキャンペーンポイント取得後に即時繰り上げ返済を行う強い自己規律を持ったごく一部の人。
- 絶対に避けるべき人(99%の一般読者):「今月ピンチだから」「月々の支払いが安くなるから」という理由で利用しようとしている人、家計簿をつけていない人、クレジットカードの明細を毎月確認する習慣がない人。
【リボ 払い 何】に関するよくある質問(FAQ)
Q1:リボ払いを1回だけ使って、翌月に全額返済すれば手数料はかかりませんか?
A1:カード会社や商品設計によって異なります。「初回手数料無料」のカードであれば、翌月の最初の支払日に全額返済(一括繰り上げ)すれば手数料は0円で済みます。しかし、利用翌日から日割りで手数料が発生するカードの場合、たとえ翌月一括で返済しても数十円〜数百円の日割り手数料が発生します。契約約款の「手数料起算日」の確認が必須です。
Q2:気づかないうちにリボ払いになっていた場合、過払い金請求や返金はできますか?
A2:原則として返金や過払い金請求はできません。利用規約や入会時のチェックボックス等で法的に合意されたものとみなされるためです。利息制限法(上限金利15.0%〜20.0%)の範囲内で請求されている限り、契約通りの支払い義務が発生します。気づいた時点で速やかに自動リボ設定を解除し、残高を一括返済することが最善の対処法です。
Q3:リボ払いの残高がある状態でクレジットカードを解約することはできますか?
A3:残高がある状態でもカードの解約自体は可能なケースが多いですが、解約と同時に「残高の一括返済」を求められるのが一般的です。一括返済できる資金がない状態で無理に解約手続きを進めるとトラブルになるため、まずはカード会社に連絡して残高の支払い方法(分割継続か一括か)を相談するか、完済した直後に解約するのが確実です。
まとめ:リボ払いの罠を見抜き健全な家計管理を取り戻すために
リボ払いは「毎月一定額で安心」という魅力的なキャッチコピーの裏に、年利15.0%前後という重い金利負担と、残高減算を麻痺させる構造が巧妙に組み込まれた仕組みです。「借金をしている」という痛みを忘れてしまうことこそが、リボ払い最大の恐ろしさと言えます。
まずは今すぐご自身のクレジットカード管理画面にログインし、「自動リボ設定(楽Pay、リボ宣言、あとからリボ等)」が有効になっていないかを確認してください。もし残高が残っているなら、固定費の見直しや不用品の売却で資金を作り、1日でも早く繰り上げ返済を行うことが、将来の家計を守る最も確実な投資になります。 (出典: リボ 払い 何(Yahoo!ニュース))
