マイホームを購入した多くの給与所得者が真っ先に検討するのが、税負担を大きく軽減できる「住宅借入金等特別控除(住宅ローン控除)」と、実質2,000円の自己負担で返礼品を受け取れる「ふるさと納税(寄附金控除)」のダブル活用です。しかし、ネット上やマネー誌では「併用すると枠を使い切れずに損をする」「上限額が減ってしまう」といった警告が飛び交い、二の足を踏んでいる方も少なくありません。
国税庁や総務省が公表する最新の税制枠組みをもとに控除の仕組みを紐解くと、併用によって金銭的な純損失が出るわけではないものの、手続きの選び方や課税所得の金額次第で「控除の恩恵を取りこぼす現象」が確実に存在します。2026年の最新シミュレーション手順を交えながら、噂の真相と最も得をする申告手順を分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:住宅ローン控除とふるさと納税の併用で「手出しが増える」意味での損は発生しないが、控除枠の未消化による恩恵の目減りは起こり得る。
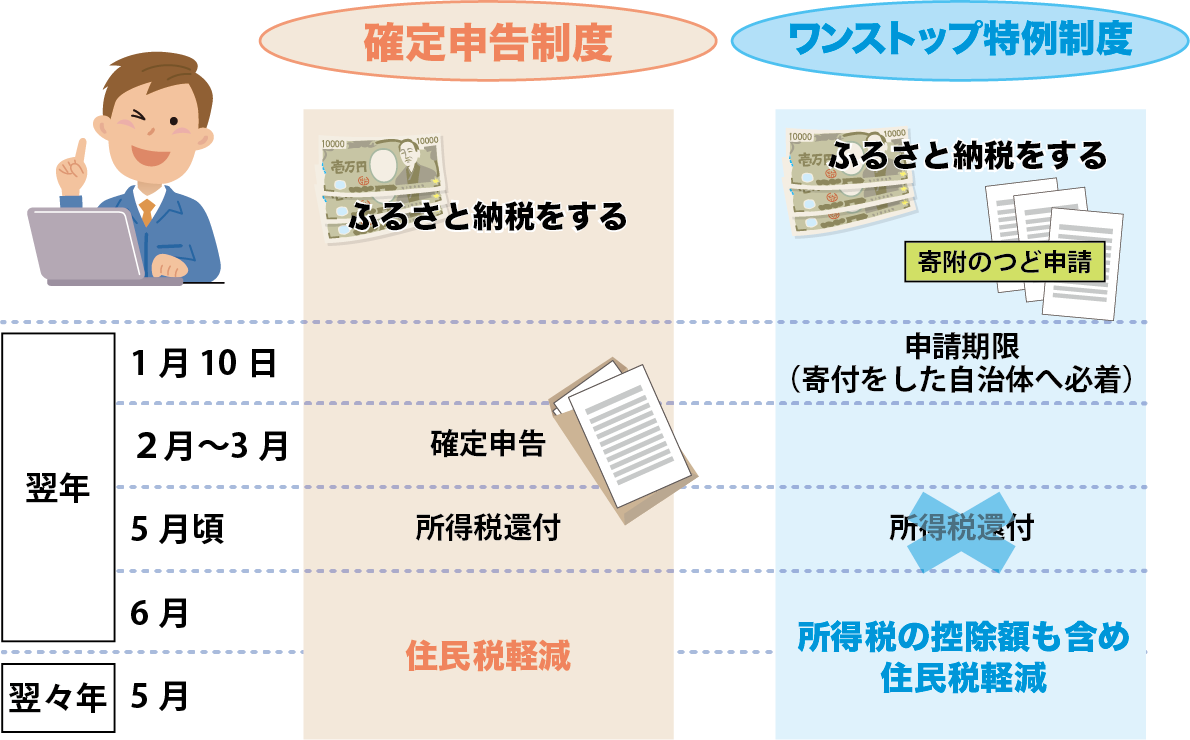
- 要点2:確定申告を行うと所得税から先に寄附金控除が引かれる一方、ワンストップ特例制度なら住民税から全額控除されるため枠の競合を回避しやすい。
- 要点3:住宅ローン控除1年目は確定申告が必須だが、2年目以降は自身の年収とローン残高に応じて最適な申請ルートを選ぶことで恩恵を最大化できる。
【噂の真相】住宅ローン控除とふるさと納税の併用は「損する」と言われる理由
ネット上で「併用は損」と騒がれる背景には、税金が控除される仕組みと枠の上限が関係しています。決して「納める税金が余計に増える」という意味ではありません。住宅ローン控除で戻ってくるはずだった還付金や、ふるさと納税で控除されるはずだった住民税の枠を「全額使い切れないケース」があることから、実質的な損失感として語られているのが実態です。
住宅ローン減税は、年末のローン残高の0.7%を所得税から直接差し引く「税額控除」です。所得税から引ききれなかった分は住民税からも控除されますが、住民税からの控除額には最高9.75万円(前年度課税所得の5%上限)という厳格な天井が設けられています。この天井に引っかかると、せっかくの控除可能枠が切り捨てられてしまいます。
ふるさと納税を確定申告で処理すると「所得税の課税所得」が下がるため、結果として所得税額が減少し、住宅ローン控除が所得税で引ききれずに住民税へあふれ出る金額が増加します。そのあふれた分が住民税の控除上限(9.75万円)を超えてしまうと、超えた分は完全に消滅します。これが「併用すると損をする」と言われる構造的メカニズムです。
【決定的な違い】ワンストップ特例制度と確定申告で上限額が変わる税額計算のメカニズム
ふるさと納税の控除手続きには「ワンストップ特例制度」と「確定申告」の2種類が存在し、どちらを選択するかで控除が実行される税目と順番が劇的に変わります。
ワンストップ特例制度を利用した場合、寄附金控除は所得税には一切干渉せず、翌年度の住民税から全額(基本控除+特例控除+申告特例控除)が減額されます。所得税側の税額が減らないため、住宅ローン控除を所得税から満額差し引きやすくなり、住民税の上限枠を圧迫するリスクを大幅に低減できます。
一方、確定申告を行う場合は、国税庁の計算ルーチン上、まず所得控除としてふるさと納税が所得税から差し引かれ、その後に税額控除として住宅ローン控除が適用されます。この計算順序の違いが、手取り還付額の差となって表面化します。
【2026年最新データ比較】年収・家族構成別の控除上限額シミュレーション
給与年収、住宅ローン残高、家族構成によって、併用時の影響度は大きく変動します。総務省公表の住民税控除上限目安および現行税制に基づき、典型的な世帯モデルを比較検証しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年収500万円・単身 (ローン残高3,000万円) | ・所得税額:約14万円 ・住宅ローン控除額:21万円 ・ふるさと納税目安:約6万円 | 所得税だけではローン控除を引ききれず住民税(上限9.75万円)へ約7万円移行 | 確定申告を選ぶと住民税枠が飽和するリスクあり。ワンストップ特例の利用を強く推奨。 |
| 年収700万円・夫婦子1人 (ローン残高4,000万円) | ・所得税額:約32万円 ・住宅ローン控除額:28万円 ・ふるさと納税目安:約8.5万円 | 所得税額が大きいため、所得税内だけでローン控除の大半を消化可能 | 確定申告・ワンストップ特例のどちらを選んでも控除枠の切り捨てはほぼ発生しない安全圏。 |
| 年収400万円・夫婦のみ (ローン残高2,500万円) | ・所得税額:約8.5万円 ・住宅ローン控除額:17.5万円 ・ふるさと納税目安:約3.5万円 | 所得税が低く、住民税の控除上限9.75万円をフルに使っても枠が余りやすい | ふるさと納税の限度額自体が下がる傾向。事前の精密シミュレーションが必須。 |
| 年収1,000万円・夫婦子2人 (ローン残高5,000万円) | ・所得税額:約85万円 ・住宅ローン控除額:35万円 ・ふるさと納税目安:約16.5万円 | 高い所得税額がベースにあるため控除枠のバッティングが原理的に生じにくい | 控除の干渉を気にせず、上限額いっぱいまでふるさと納税を満喫できる理想ゾーン。 |
【1年目の落とし穴】住宅ローン減税初年度の確定申告とふるさと納税の立ち回り
マイホーム購入の初年度は、会社員であっても税務署への確定申告が義務付けられています。この「住宅ローン控除1年目」にふるさと納税を行う場合、特別な注意が必要です。
1年目は住宅ローン控除を受けるために確定申告を行うため、仮に自治体へワンストップ特例申請書を提出していたとしても、確定申告書の提出によってワンストップ特例の申請は自動的に無効化されます。確定申告書の中にふるさと納税(寄附金控除)の記載を漏らしてしまうと、寄附金控除そのものが適用されなくなるという深刻なミスが多発しています。
初年度は「所得税からの控除+住民税からの控除」という確定申告ルートを避けられません。対策としては、初年度のみふるさと納税の寄付総額を自身のシミュレーション上限額より1万〜2万円程度控えめに見積もっておくか、マイナポータルとe-Taxを連携させて控除シミュレーションを画面上で確認しながら進める手法が極めて有効です。
【実態検証】SNSや相談現場で見えたトラブル事例と失敗のリアル
大手コミュニティサイトやファイナンシャルプランナーへの相談現場では、制度の勘違いによる手痛い失敗談が散見されます。
「年収500万円で新築マンションを購入し、ポータルサイトの簡易シミュレーターで出た上限6万円を全額寄付したところ、確定申告後に住民税の控除上限に引っかかり、約1万5,000円分の枠が切り捨てられていた」(30代男性・IT企業勤務)という事例は代表的です。住宅ローン控除の存在を考慮しない「通常用のふるさと納税シミュレーター」をそのまま信用してしまったことが原因です。
一方で、「ワンストップ特例を利用していれば全額問題なく控除されていたのに、医療費控除のために数万円の確定申告を出したせいでワンストップが無効になり、住宅ローン控除枠を圧迫してしまった」という盲点もあります。控除の連鎖関係を把握していないと、思わぬところで還付額の目減りが発生します。
【プロの結論】どっちが得?併用で最大の恩恵を受けられる人と見送るべき人の条件
住宅ローン控除とふるさと納税は、どちらか一方に絞るべきか、それとも両方やるべきか。結論を整理します。
併用を積極的に進めるべき人
- 年収600万円以上で所得税額に十分なゆとりがある人(控除枠同士の干渉が起きにくい)
- 住宅ローン控除適用2年目以降で、ワンストップ特例を利用できる人(5自治体以内の寄付)
- 年末ローン残高が少なく、所得税額の範囲内でローン控除が完結している人
ふるさと納税の寄付額を抑える・慎重に精査すべき人
- 年収300万〜450万円台で、借入残高が3,000万円以上ある人(住民税の9.75万円上限に達しやすい)
- 住宅ローン控除1年目で確定申告が必須な人(初年度は安全マージンを取って寄付額を設定するのが賢明)
- 医療費控除やiDeCo(個人型確定拠出年金)などで既に多額の所得控除を使っている人
【住宅ローンとふるさと納税】に関するよくある質問(FAQ)
Q1:住宅ローン控除とふるさと納税を併用すると、本当に自己負担が2,000円を超えてしまうことがありますか?
A1:年収に対して住宅ローン控除額が大きく、確定申告によって住民税の控除上限(最高9.75万円)を超過して枠を使い切れなかった場合、実質的な自己負担が2,000円を上回る(控除の恩恵を取りこぼす)状態になります。ワンストップ特例の活用や詳細シミュレーションでの事前確認で防ぐことが可能です。
Q2:住宅ローン控除2年目以降は、会社の年末調整だけでふるさと納税の処理も終わりますか?
A2:年末調整で処理できるのは住宅ローン控除のみです。ふるさと納税については、翌年1月10日までに自治体へ「ワンストップ特例申請書」を提出するか、自身で「確定申告」を行う必要があります。年末調整の書類にふるさと納税を記載する欄はありません。
Q3:iDeCo(イデコ)も一緒にやっている場合、さらにふるさと納税の上限額は下がりますか?
A3:下がります。iDeCoの掛金は全額が所得控除(小規模企業共済等掛金控除)となるため、課税所得そのものが圧縮されます。結果としてふるさと納税の控除上限枠が数千円〜1万円程度縮小するため、iDeCo併用対応のシミュレーターで試算し直す必要があります。
まとめ:制度を正しく理解して2026年の節税メリットを最大化しよう
住宅ローン控除とふるさと納税は、正しく仕組みを理解して組み合わせれば、家計の固定費と税負担を同時に軽くできる強力な制度です。「併用すると損をする」という言説の正体は、所得税と住民税の控除上限枠のバッティングによる一部枠の切り捨てに過ぎません。
住宅ローン控除1年目の確定申告では寄付金額を堅実に見積もり、2年目以降はワンストップ特例制度を軸に立ち回ることで、切り捨てリスクを最小限に抑えられます。自身の課税所得とローン残高のバランスを正確に把握し、無駄のない資産防衛を実現してください。 (出典: 住宅 ローン ふるさと 納税(Yahoo!ニュース))
