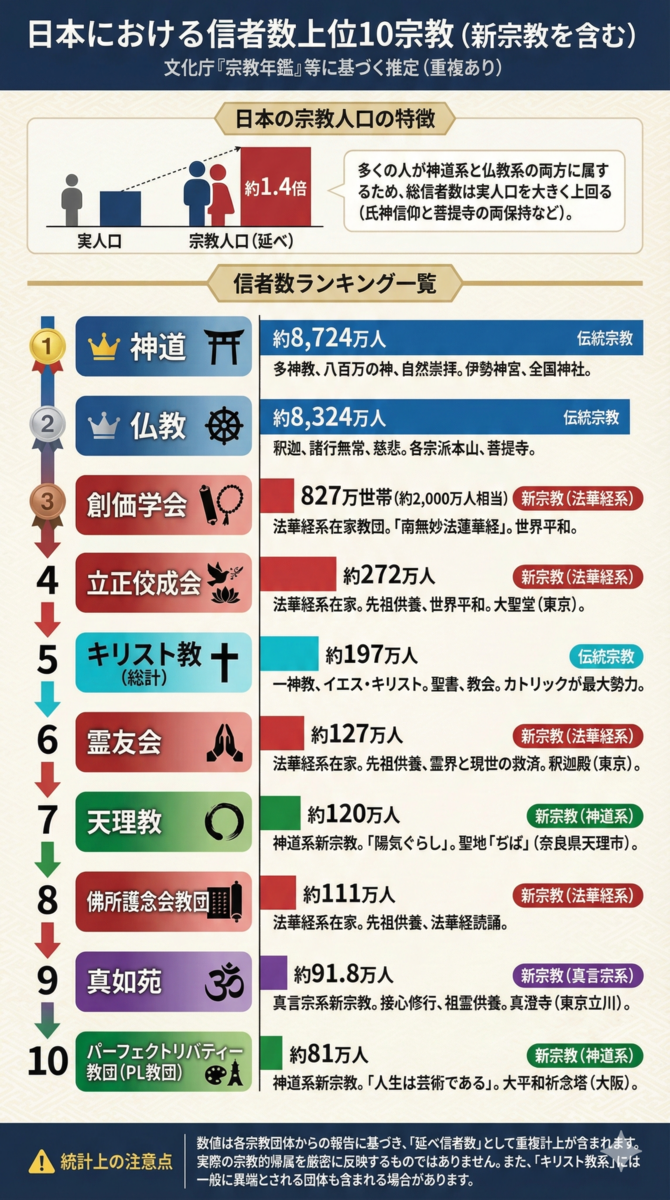
日本国内に約18万件存在する宗教法人。初詣やお墓参りなど私たちの日常に深く根付いている一方で、その財務状況や正確な信者数、莫大な非課税マネーの内情は長らく「ブラックボックス」とされてきました。近年では旧統一教会を巡る解散命令請求の行方や、後継者不足に悩む地方寺院の「宗教法人売買」問題が報じられ、社会的な関心と疑念がかつてないほど高まっています。
文化庁が毎年まとめる最新統計をはじめ、報道各社の財務調査や関係者の独自証言をもとに、2026年現在における宗教法人の実態を徹底解剖します。「日本で最も信者数や資産が多い団体はどこなのか」「なぜお布施は非課税なのか」「上位団体のリアルな台所事情はどうなっているのか」といった疑問に対し、客観的データと現場の検証をもとに真相を明らかにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:公称信者数の合計は日本の総人口を超える約1億7,000万人だが、実活動信者数はその数分の一に留まる二極化が進行。
- 要点2:資産規模では創価学会が推計数兆円規模で突出しており、神社本庁傘下の有力神社や伝統仏教の本山が続く構造。
- 要点3:後継者不在寺院の法人格売買や解散命令請求の厳格化など、2026年の宗教法人界は制度的・社会的な大転換期に直面している。
【最新データ比較】信者数・資産規模の宗教法人ランキング実態
宗教法人の勢力を測る指標として最も頻繁に用いられるのが「信者数」と「資産規模」です。しかし、宗教法人は一般企業のような詳細な財務諸表の公開義務が限定的であり、公称データと現場の実態には大きな乖離が存在します。文化庁が発行する『文化庁宗教年鑑最新版』および帝国データバンク等の民間調査、教団公開資料を総合分析した比較データは以下の通りです。
| 系統・教団名 | 公称信者数 / 包括法人数 | 推計資産・年間収入規模 | 実態・編集部分析 |
|---|---|---|---|
| 神社本庁(神道系) | 約7,800万人 / 約7万8,000社 | 全国合計で推計数兆円規模(不動産含む) | 氏子地域の全住民を数える慣例のため名目上は最大。大社と過疎地神社の格差が極めて深刻。 |
| 伝統仏教各派(浄土真宗・曹洞宗等) | 仏教系合計 約8,200万人 / 約7万5,000寺 | 本山クラスは数百億〜数千億円、末寺は二極化 | 檀家制度の崩壊が加速。都市部の大規模霊園保有寺院を除き、約3割が赤字・無住化予備軍。 |
| 創価学会(新宗教系) | 公称 827万世帯 | 推計流動・固定資産 約4兆〜10兆円 | 国内単一宗教法人として圧倒的トップ。全国の会館不動産、出版事業、墓地開発で莫大なキャッシュフローを誇る。 |
| 立正佼成会 | 公称 約200万人 | 推計資産 数千億円規模 | 新宗教第2位の規模。信者高齢化に伴い実勢活動数は減少傾向にあるが、堅実な資産運用を維持。 |
| 幸福の科学 | 公称 世界1,200万人(国内公表値非開示) | 推計資産 1,000億〜2,000億円規模 | 教祖逝去後の跡継ぎ問題と教団再編が焦点。実勢アクティブ信者数は公称値を大幅に下回るとされる。 |
宗教法人信者数ランキングを概観する際、最大の罠となるのが「名目上の信者数」です。神社本庁信者数実態を見れば明らかなように、神社本庁が計上する約7,800万人という数値は、鎮守の社がある地域の住民を自動的に「氏子」としてカウントしているケースが大多数を占めます。同様に、仏教系宗教法人規模比較においても、浄土真宗本願寺派(約700万人公称)や真宗大谷派、曹洞宗などの信者数は「檀家世帯数×平均世帯人数」で算出されており、個人の能動的な信仰告白に基づく数字ではありません。
一方、新興宗教信者数推移を追うと、高度経済成長期に急伸した教団群は、2010年代以降一貫して活動信者の高齢化と減少に直面しています。その中で創価学会資産規模が頭抜けている理由は、数十年にわたり積み上げた全国の一等地不動産、機関紙『聖教新聞』の盤石な定期購読料収入、そして強固な財務(寄付金)集金システムが完成されているためです。また、幸福の科学信者数現在をめぐっては、創始者逝去後の組織ガバナンスや後継体制の混乱もあり、映画興行や書籍流通を通じた従来の集金モデルに構造的な変化が生じています。
莫大な富を生む仕組み|宗教法人が税金非課税となる理由と年収事情
「なぜ宗教法人だけが優遇されているのか」という議論は、ネット上でも常に紛糾するテーマです。宗教法人の収益構造と税制の仕組みを正確に把握するためには、税法上の「本来業務」と「収益事業」の明確な線引きを理解する必要があります。
宗教法人税金非課税の理由は、日本国憲法第20条が保障する「信教の自由」と「政教分離原則」に基づいています。国家が宗教活動の内容に介入・課税することで信仰が左右される事態を防ぐという法的趣旨があり、以下の領域が非課税扱いとなっています。
- 非課税となる収入:お布施、初穂料、玉串料、戒名料、寄付金、おみくじ・お守りの頒布(実質的な喜捨金とみなされるもの)。
- 固定資産税の免除:宗教法人本来の用に供する境内地・境内建物(本堂、社殿、礼拝堂など)。
- 法人税の優遇:法律で定められた34の収益事業(物品販売、不動産貸付、宿泊業、駐車場経営など)を行う場合のみ課税されるが、普通法人税率(23.2%)より大幅に低い軽減税率(19%)が適用され、さらに「みなし寄付金控除」により所得の最大20%(または年200万円のいずれか多い額)を非課税枠へ繰り入れることが可能です。
この強固な優遇措置により、都市部の大規模寺社や巨大教団は莫大な内部留保を築いてきました。気になる宗教法人年収ランキングですが、役職や法人規模によって天と地ほどの格差があります。
超有力寺院の門跡・管長クラスや巨大新宗教の最高幹部層では、法人から支払われる役員報酬が年収3,000万〜5,000万円超に達するケースも報告されています。ただし、役務の対価として個人が受け取る役員報酬や給与には、一般国民と全く同じように所得税・住民税が課税されます。「宗教法人の代表は個人の税金もゼロになる」という噂は完全な誤解です。一方で、全国の過疎地寺院の住職の過半数は年収300万円未満であり、僧侶専業では生活できずサラリーマンや公務員を兼業しているのが現場の実情です。
【実態検証】信者激減と「宗教法人売買」に群がるブローカーの現場
煌びやかな巨大教団の裏で、いま深刻化しているのが宗教法人売買実態と理由に直結する地方の宗教過疎問題です。過疎化と少子高齢化、さらには「墓じまい」「葬儀の簡素化」が直撃し、檀家収入が途絶えた地方寺社が維持困難に陥っています。
帝国データバンクの調査や司法書士関係者の証言によると、休眠状態となった宗教法人の「法人格(登記)」は、裏市場で数千万円から1億円前後で活発に取引されています。なぜ宗教法人の器がこれほど高値で買われるのか、その背景には3つの思惑があります。
- 納骨堂・ペット霊園ビジネスへの参入:自治体の厳しい許認可を回避し、既存の宗教法人名義を活用して都市部で高利回りの自動搬送式納骨堂を開発する。
- 節税・マネーロンダリングの隠れ蓑:多額の利益を抱える一般企業が宗教法人を買収し、非課税のお布施や寄付金名目で資金を環流させる脱税スキーム。
- 反社会的勢力・外国資本による隠蔽工作:代表役員を変更することで、不動産保有や資金移動の追跡を逃れるペーパーカンパニーとしての悪用。
SNSやネット掲示板上でも「近所の廃寺が突然外国資本の施設に変わった」「見知らぬ団体が古刹の権利を買い取ってトラブルになっている」といった現場の告発が相次いでいます。文化庁も不活動宗教法人の解散手続きを進めていますが、登記確認の手続きハードルが高く、売買ブローカーとのいたちごっこが続いています。
法的規制の転換点|宗教法人解散命令請求の経緯と社会への影響
2022年の安倍元首相銃撃事件を契機に、日本の宗教法人政策は戦後最大の転換点を迎えました。その象徴が、文部科学省による世界平和統一家庭連合(旧統一教会)への宗教法人解散命令請求経緯です。
かつて宗教法人法に基づく解散命令が認められたのは、無差別殺人事件を起こしたオウム真理教(1996年)と、詐欺罪で代表幹部が実刑判決を受けた明覚寺(2002年)の2例のみでした。いずれも「刑事事件」での有罪判決が決定打となっていました。しかし今回の旧統一教会の事案では、民事上の不法行為責任の積み重ね(民法709条)を根拠に解散命令請求が行われた点が画期的であり、宗教界全体に強烈な激震を走らせました。
現在進行中の裁判所による審理の行方は、信教の自由の限界と、過度な金銭的搾取・霊感商法に対する行政の介入基準を再定義する歴史的判例となります。この動きを受けて、各教団では献金手続きの書面化やコンプライアンス順守の徹底が進む一方、適正な寄付活動にまで過剰な萎縮効果が生まれているという指摘もなされています。
一般に知られていない盲点とネットの誤解を徹底解明
宗教法人を巡る報道やネットの言説には、感情的な先入観や事実誤認が数多く散見されます。読者が冷静に情勢を見極めるための代表的な盲点を整理します。
誤解1:「宗教法人はすべての税金を1円も払っていない」
前述の通り、非課税なのは宗教活動に関する収入や境内地のみです。宗教法人が所有していても、一般人に貸し出している賃貸マンションや有料駐車場、売店などの収益事業から得た利益にはしっかり法人税や固定資産税が課されます。また、宗教法人が源泉徴収義務者として僧侶・神職・職員の給与から所得税を天引きして納税しています。
誤解2:「公称信者数が多い教団ほど、社会的な動員力・影響力が強い」
公称信者数と実動信者数には巨大な開きがあります。前述のように数千万人規模を誇る伝統宗派であっても、自発的に集会や選挙応援に動くコア層は極めて限定的です。真の組織力を持つのは、信者同士の強固なネットワークと定期的な会合システムを維持できているごく一部の新宗教教団に限られます。
誤解3:「信者からのお金はすべて教祖の贅沢に使われている」
一部の悪質カルトを除き、多くの伝統寺社や健全な宗教法人では、集まった喜捨金の大部分が老朽化した国宝・重要文化財の維持改修費、境内地の保全、伝統文化の継承、地域コミュニティ活動に投じられています。数百年続く木造建築の葺き替え工事には数十億円規模の費用がかかるため、長期的な修繕積立金としての資産保有が不可欠という側面を看過してはなりません。
【プロの結論】宗教社会学から読み解く信者離れと健全な距離感の保ち方
現代の日本社会において、宗教組織と個人の関係性は劇的に変化しています。宗教社会学および家族社会学の知見を踏まえ、私たち個人が宗教法人や信仰とどのように向き合うべきか、その本質的な判断基準を提唱します。
長年、日本人の精神的支柱であった「家制度と紐づいた檀家・氏子コミュニティ」は、核家族化と都市化により解体しました。その空白を埋めるように昭和から平成にかけて新宗教が急伸しましたが、過度な集金や家族関係の分断(宗教2世問題)という深刻な軋轢を生み出しました。人間関係における「心理的バウンダリー(健全な境界線)」の喪失と、教団依存による共依存関係の形成がその根本原因です。
【判断基準】関わって安心できる組織と、警戒すべき危険な組織の境界線
- 関わっても安心できる健全な団体の特徴:
- 寄付やお布施の額が明瞭で、強制・脅迫的な言動が一切ない。
- 信仰の有無によって家族関係や友人関係を断ち切るよう強要しない。
- 退会や脱退の自由が完全に保障されており、引き止め工作がない。
- 法人の収支報告や活動内容が信者および社会に対して透明性を持っている。
- 即座に距離を置くべき危険な兆候(レッドフラグ):
- 「先祖の因縁」「病気や不幸の連鎖」を理由に不安を煽り、高額な金銭供出や物品購入を迫る。
- 教団外の人間(家族・配偶者・友人)を「悪魔」「障害」と呼び、人間関係の遮断を指示する。
- 睡眠不足や過密な研修スケジュールを強いて正常な思考力を奪おうとする。
- 「教祖への絶対服従」を求め、教団内の疑問や批判を一切許さない全体主義体制。
いかにランキング上位の巨大法人であれ、自分自身の精神的自立や家族の生活を脅かす存在であるならば、毅然とした境界線を引く姿勢が不可欠です。
【宗教法人ランキング】に関するよくある質問(FAQ)
Q1:日本で一番お金持ち(資産が多い)の宗教法人はどこですか?
A1:単一法人としての推計資産規模では「創価学会」が群を抜いて国内最大です。全国に保有する広大な会館不動産群、墓園、出版・メディア事業などを含めると、数兆円から10兆円規模の資産を有していると推計されています。伝統宗教系では、明治神宮や出雲大社、成田山新勝寺、浅草寺などの超有力社寺が年間数十億円〜百億円超の事業規模を誇ります。
Q2:信者数が減少しているのに、なぜ宗教法人は潰れないのですか?
A2:過去数十年〜数百年で蓄積した不動産資産(土地・建物)の賃貸収入や霊園・納骨堂の管理料収入、非課税の優遇税制によって耐え忍んでいる法人が多いためです。しかし蓄えのない地方の末寺・過疎神社はすでに限界を迎えており、年間数百件単位で無住化・実質的な活動停止に追い込まれています。
Q3:宗教法人を買収して一般人が節税することは本当に可能ですか?
A3:理論上は法人格の取得が可能ですが、税務当局(国税庁)による監視は極めて厳格化しています。実質的な宗教活動を伴わない営利目的の利用や架空のお布施計上は、税務調査で即座に否認され、重加算税の賦課や詐欺罪・脱税での刑事告発対象となります。ブローカーの手口に乗ることは破滅的な法的リスクを伴います。
まとめ:2026年以降の宗教法人を取り巻く環境とこれからの視点
2026年現在の宗教法人界は、まさに歴史的な地殻変動の渦中にあります。信者数・資産規模のランキングを紐解くと、上位ごく一部の巨大組織と、消滅の危機に瀕する無数の地方寺社という「極端な二極化」が鮮明に浮かび上がります。
解散命令請求の厳罰化や税務ガバナンスの透明化要求など、宗教法人に対する社会の視線はこれまでになく厳しいものとなっています。ランキングや公称数字の表面的な大きさに惑わされることなく、その組織が真に社会や地域に貢献しているのか、それとも不透明な集金システムに依存しているのかを、客観的なファクトをもとに見極めるリテラシーが私たち一人ひとりに求められています。 (出典: 宗教 法人 ランキング(Yahoo!ニュース))
